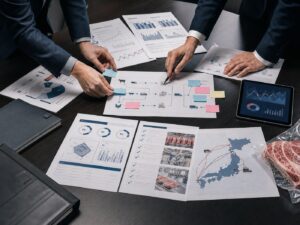
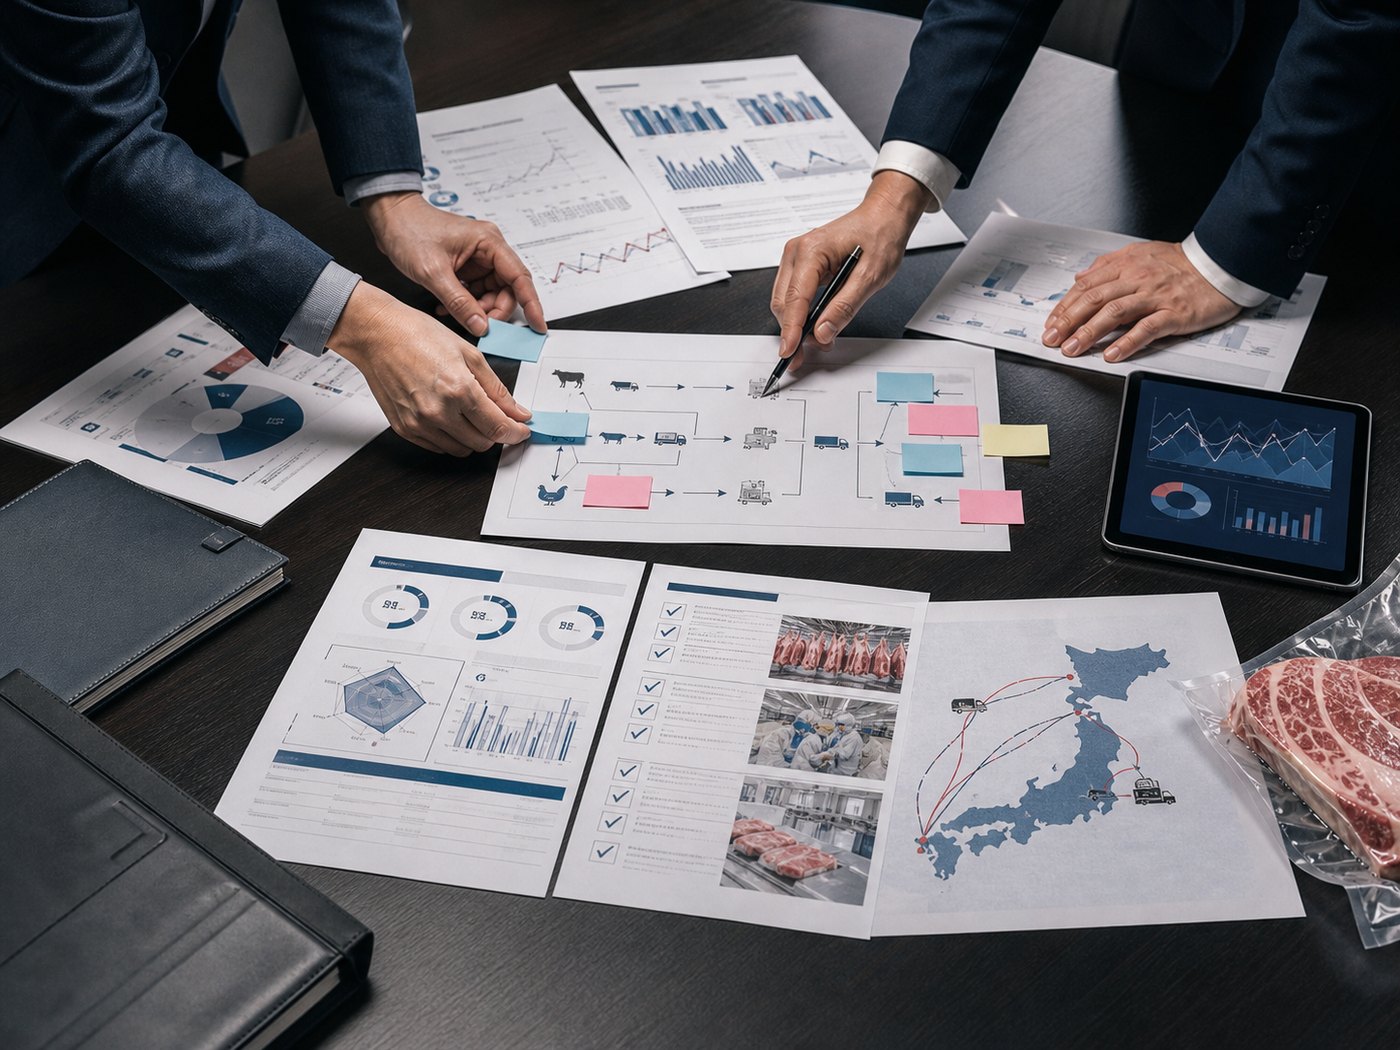
部位別の粗利を示す際は、売価だけでなく、原料費の配分、加工・物流の範囲、値引き・返品の扱いを決めます。配賦方法を変えただけで利益が改善したように見せないことが大切です。
目次
最初に合わせる単位と期間
- kg・パック・ケースの換算と、税抜・税込の区分。
- 仕入と売上の計上日、締日、期末在庫と返品の扱い。
- 枝肉等の一括仕入原価を、各部位へ配分する方法。
- 加工賃、包材、保管・配送費をどこまで含めるか。
粗利と配送後の利益を区別する
説明用の仮定として、ある商品の売上100万円、原料・製造原価75万円なら粗利は25万円です。個別配送費が8万円なら差額は17万円ですが、これは人件費や共通費をすべて差し引いた営業利益ではありません。どの費用を差し引いた数字なのかを表の見出しに明示します。
得意先別の条件を合わせて見る
同じ部位でも、カット規格、小口注文、納品頻度、返品、価格改定、支払条件で採算が変わります。売上が多い顧客と、利益・資金面で事業を支える顧客を区別し、契約と実際の運用を対応させます。
経営全体の数字へ戻れるようにする
部位・商品別の集計合計と月次試算表との差を、棚卸差異、配賦外の費用、値引き、端数等で説明します。買い手がたどれる集計手順と元データを残し、秘匿が必要な得意先名は開示段階に応じて符号化します。